
 Available in US
- Los criterios que importan al leer una opinión sobre casas de apuestas
- Diez operadores con licencia DGOJ y uno fuera del marco regulado: qué ofrece cada uno y dónde está el coste oculto
- Lo que cuestan las cuotas: cálculo del margen real por operador y liga
- Por qué el margen cambia según la liga: de LaLiga a Segunda División y apuestas en directo
- La práctica que casi ninguna reseña nombra: limitación de cuentas ganadoras a céntimos
- Tipsters y pronósticos de pago frente al trabajo de comparar cuotas por cuenta propia
- Matemática de los bonos: qué queda de una apuesta sin riesgo de doscientos euros
- Conclusión: elegir con las cifras encima de la mesa y apostar dentro de un plan sostenible
La mayoría de opiniones sobre casas de apuestas 2026 repiten la oferta promocional y callan tres realidades medibles. El overround en LaLiga se mueve entre el 3 y el 5 % en los mejores operadores, pero sube al 8–10 % en directo; una «apuesta sin riesgo de 200 €» tiene un valor esperado neto de 80–90 € tras aplicar rollover y cuota mínima; casi todos los operadores con licencia DGOJ limitan las cuentas ganadoras a importes de céntimos sin previo aviso. Esta reseña calcula lo que cada decisión cuesta en euros sobre una temporada de apuestas: desde el margen incorporado en la cuota hasta el valor esperado real de un bono y el impacto fiscal del IRPF sobre el apostador que gana. Comparar la misma apuesta entre tres operadores muestra diferencias de cinco a diez céntimos por selección; en cien apuestas de veinte euros esa diferencia acumulada alcanza cuarenta a setenta euros de valor perdido.
Los criterios que importan al leer una opinión sobre casas de apuestas
La mayoría de las opiniones sobre casas de apuestas publicadas en España replican la oferta promocional sin calcular lo que cada condición significa para quien apuesta con regularidad. Una reseña útil desglosa el coste incorporado en cada elemento: convierte el overround en euros perdidos por cada cien apuestas, traduce el rollover de un bono en el número de veces que hay que arriesgar el capital para liberarlo, y nombra las limitaciones que afectan a las cuentas ganadoras. Sin ese trabajo aritmético, lo que queda es publicidad reescrita.
La licencia DGOJ garantiza supervisión regulatoria, pero impone límites de depósito (por defecto, 600 € al día y 1.500 € a la semana en cada operador, ampliables bajo solicitud), un impuesto del 20 % sobre el margen bruto del operador —que se traslada en márgenes más altos— y ausencia de bonos agresivos del tipo que ofrecen operadores sin licencia española. Operadores como bet365, Codere, Sportium, Luckia, Winamax, William Hill, Bwin, Betfair y 1xBet España operan bajo ese marco. Pinnacle, con licencia de Curazao, queda bloqueada por los proveedores de internet españoles y no ofrece acceso al Registro General de Interdicciones de Acceso al Juego, lo que significa que un apostador con autoexclusión activa en el sistema DGOJ puede seguir apostando allí sin restricción técnica.
Una reseña centrada en el apostador regular expone qué operadores permiten comparadores automáticos de cuotas, cuáles limitan las apuestas ganadoras a importes de céntimos tras detectar beneficio sostenido, y en qué condiciones se aplican esas restricciones. Los términos promocionales hablan de «apuesta sin riesgo» o «freebet», pero el valor esperado neto depende de la cuota mínima exigida, del número de veces que hay que rodar el bono y de si la devolución incluye o no el nominal. Esa diferencia puede situarse entre el cuarenta y el cien por cien del importe anunciado.
Qué hacer
- Buscar el overround calculado por liga y modalidad, expresado en porcentaje y en coste acumulado sobre una muestra de apuestas.
- Comprobar si la reseña detalla las condiciones de limitación de cuentas ganadoras o si el operador declara públicamente no aplicarlas.
- Verificar que la valoración de un bono incluya el cálculo del valor esperado tras aplicar cuota mínima y rollover.
- Confirmar el estatus regulatorio del operador en el registro DGOJ antes de depositar.
Qué evitar
- Opiniones que repiten las cifras del bono sin calcular su valor esperado real tras condiciones de liberación.
- Reseñas que usan «fiable», «seguro» o «generoso» sin presentar datos de márgenes, velocidad de pago o historial de limitaciones.
- Contenido que omite el marco legal del operador o trata todas las licencias como equivalentes sin distinguir jurisdicciones.
- Valoraciones que no muestran diferencias de cuota en mercados concretos ni cuantifican el impacto sobre el resultado esperado.
El overround de LaLiga se sitúa entre el 3 y el 5 % en los operadores con mejores cuotas, pero sube al 8–10 % en directo. Esa diferencia no es subjetiva: en cien apuestas de veinte euros, el apostador que elige el operador con menor margen retiene entre cuarenta y setenta euros más de valor esperado que quien apuesta en el de mayor margen. Una opinión que no calcula ese diferencial no informa, decora.
¿Cómo se verifica si una casa de apuestas tiene licencia DGOJ en España?
La Dirección General de Ordenación del Juego publica el registro de operadores autorizados en su sitio oficial. Cada operador aparece con su razón social, número de licencia y modalidades autorizadas. Un operador sin entrada en ese registro carece de supervisión española, opera fuera del marco tributario nacional y no integra el sistema de autoexclusión del juego.
Diez operadores con licencia DGOJ y uno fuera del marco regulado: qué ofrece cada uno y dónde está el coste oculto
Consultar el registro oficial no basta para elegir. Entre las diez casas con supervisión de la DGOJ y el único operador de mercado gris que mantiene presencia en el mercado español pese al bloqueo de los proveedores de internet, las diferencias de coste acumulado sobre una temporada de cien apuestas alcanzan varios cientos de euros. Las opiniones sobre la mejor casa de apuestas suelen obviar tres realidades: el margen incorporado en la cuota varía del 3 al 10 % según el operador y la liga, las cuentas ganadoras son limitadas a importes de céntimos en casi todos los operadores supervisados, y un bono «sin riesgo» de 200 € rara vez aporta más de 80–90 € de valor esperado neto tras aplicar rollover y cuota mínima.
La tabla que sigue compara los once operadores en los cinco criterios que determinan el coste real de apostar. Se omite PayPal de la columna de pagos porque todos menos Winamax y Pinnacle lo ofrecen; su ausencia es más informativa que su presencia. Lo mismo con el streaming: bet365 tiene la cobertura más profunda, el resto ofrece eventos seleccionados sin diferencias pronunciadas.
| Operador | Licencia | Depósito mínimo | Velocidad de pago | Bono | Rasgo distintivo |
|---|---|---|---|---|---|
| bet365 | DGOJ | 5 € | 18–24 h Bizum/tarjeta | 100 € créditos, rollover 1x a cuota 1,20 | Streaming propio y +200 mercados por partido top |
| Codere | DGOJ | 10 € | Inmediato en local físico | 200 € (100 € deporte + 100 € casino) | Red de 200 salones, cobro en efectivo |
| Sportium | DGOJ | 10 € | Inmediato en salón | 200 € en dos depósitos, cuota 1,50 | Mejor atención al cliente del sector español |
| Luckia | DGOJ | 10 € | Inmediato en local físico | 200 € sin riesgo en efectivo, cuota 1,50 | Reembolso en dinero real, no freebet |
| Winamax | DGOJ | 5 € | 24 h tarjeta/monederos | 150 € sin cuota mínima | App mejor valorada, cuotas top LaLiga |
| William Hill | DGOJ | 10 € | 24–48 h tarjeta | 150 € en tres pasos, cuota 1,80 | Veteranía británica, apuestas hípicas |
| Bwin | DGOJ | 5 € | 24 h Bizum/tarjeta | 200 € en tres depósitos, cuota 1,50 | Profundidad en baloncesto ACB/NBA |
| Betfair | DGOJ | 10 € | 24–48 h | 20 € + Exchange con comisión 2–5 % | Único Exchange bajo licencia DGOJ |
| 1xBet España | DGOJ | 1 € transferencia, 10 € resto | 24–48 h monederos | 300 € rollover 5x en combinadas | 50 deportes, profundidad en nicho |
| Pinnacle | Curazao (sin DGOJ) | 10–25 € equivalente | 24 h monederos, inmediato cripto | Sin bono | Margen 1,5–2,5 %, no limita ganadoras |
Tres operadores destacan por margen bajo: Pinnacle con 1,5–2,5 % en LaLiga pero fuera del marco legal español, Winamax con 3–5 % bajo supervisión DGOJ, y bet365 con 3,5–5 % acompañado de la mayor profundidad de mercados del sector regulado. El resto se mueve en el rango 5–6 % en LaLiga, que sube al 7–8 % en Segunda División. Esa diferencia de dos puntos porcentuales cuesta 40 € de valor perdido sobre cien apuestas de 20 €.
bet365
Hillside (New Media Malta) Plc gestiona las apuestas deportivas y Hillside España Leisure S.A. el casino bajo licencia DGOJ desde 2014. La matriz bet365 Group opera desde Stoke-on-Trent y es el operador online más grande del mundo por volumen de apuestas. El rasgo distintivo es la profundidad: más de doscientos mercados en un Madrid-Barcelona, streaming propietario con cobertura de fútbol europeo completo, tenis ATP/WTA e ITF, baloncesto y carreras de caballos, y una sección de apuestas a jugador que ningún otro operador supervisado iguala. El margen en 1×2 de LaLiga se sitúa en el rango 3,5–5 %, y la app móvil alcanza paridad completa con la versión web.
Esa oferta tiene una contraparte: limitación agresiva de cuentas ganadoras. Stakes reducidos a céntimos sin previo aviso ni explicación, lo que convierte un rollover de quince apuestas en mil doscientas para completar el mismo volumen. La versión española (.es) no ofrece Skrill ni Neteller aunque la internacional (.com) sí los incluye, y la verificación KYC puede exigir documentos adicionales cuando se solicita el primer retiro grande. Conviene a quien valora profundidad de mercados y streaming en directo, siempre que no se busque una carrera profesional de apuestas con volumen sostenido.
Codere
Codere Online Iberia S.A. opera bajo licencia DGOJ desde 2013, aunque la marca lleva en España desde 1980 con locales físicos. Sede en Alcobendas, cotiza en la bolsa de Madrid desde 2007. La ventaja específica de Codere es la red física: más de doscientos salones propios donde cobrar al instante lo ganado online, sin esperar procesamiento bancario. Bizum y tarjeta tardan 24–48 horas; transferencia SEPA de dos a cinco días. El bono de bienvenida llega a 200 € pero partido en dos verticales (100 € deportes con rollover del 50 % del depósito a cuota 2,00, y 100 € casino), lo que reduce el capital real disponible para apuestas.
Con un margen del 5–6 % en LaLiga, Codere queda por encima de bet365 y Winamax. Usuarios reportan soporte automatizado con retrasos en resolución de disputas, y las cuotas quedan por debajo de la media en mercados top. Conviene a quien prioriza cobro inmediato en efectivo y valora presencia física en su ciudad, no a quien busca las cuotas más competitivas del sector regulado ni atención reactiva en caso de conflicto.
Sportium
Joint venture entre Cirsa (España) y Ladbrokes Coral (Entain, Reino Unido), licencia DGOJ desde 2012 tras operar en locales desde 2008. Sportium Apuestas Deportivas S.A. gestiona las licencias singulares completas bajo el paraguas regulatorio español. La integración presencial-online es la más profunda del mercado: cientos de puntos en España, tarjeta Sportium para depósitos sin coste, y retirada en salón inmediata. Atención al cliente reconocida como la mejor del sector español, con presencia física en sala y online que resuelve incidencias sin derivar a canales automatizados.
Tanto el margen (5–6 % en LaLiga) como la oferta de mercados en ligas internacionales son mejorables frente a bet365 y Winamax. La interfaz web resulta algo más pesada que la de competidores directos. El bono alcanza 200 € en total repartido en dos depósitos (100 € cada uno en freebet con cuota mínima 1,50), pero el valor esperado neto queda limitado por la cuota exigida y por la naturaleza de freebet que no devuelve el nominal. Indicado para quien valora soporte humano inmediato y presencia territorial, menos para quien prioriza cuotas ajustadas o profundidad en competiciones fuera de España.
Luckia
Luckia Games S.A. opera con licencia general de Apuestas nº 100-11/GA/A70301817/SGR desde 2012, aunque la marca existe desde 1971 en salones físicos. Sede en A Coruña, presencia en Portugal, Croacia y seis países latinoamericanos. La característica que distingue a Luckia de la competencia es el reembolso en dinero real: la apuesta sin riesgo de hasta 200 € devuelve el 100 % del importe en efectivo si la primera apuesta pierde, no en freebet. Eso dispara el valor esperado del bono frente a operadores que devuelven créditos que no incluyen el nominal al cobrar.
Luckia sitúa su margen en LaLiga en torno al 5 %, una de las cifras más competitivas entre operadores cien por cien españoles. Streaming con menor profundidad que bet365, limitado a eventos seleccionados. Casos documentados en foros de bloqueo de cuenta al solicitar retiros grandes con exigencia de KYC ampliado, y denuncias de dificultad para cobrar tras rachas ganadoras sostenidas. Conviene a quien busca un bono limpio con reembolso real y valora la red de más de trescientos cincuenta salones físicos; menos recomendable para bankrolls grandes o perfiles ganadores consistentes.
Winamax
Winamax SAS llega a España en 2018 con licencia DGOJ tras fundar en 1999 y consolidarse en Francia como líder en póker. Sede en París. La app es la mejor valorada del mercado español por usuarios y analistas técnicos, con navegación fluida y herramienta MyMatch que permite construir combinadas del mismo partido con flexibilidad inigualable. Winamax mantiene un margen en LaLiga del 3–5 %, top del sector supervisado junto con bet365. El bono devuelve el 150 % de las apuestas perdedoras hasta 150 € en freebets sin cuota mínima, condición muy limpia comparada con la media del sector que exige cuotas de 1,50 o superiores.
Soporte solo por email, sin chat en vivo ni teléfono. Eso se convierte en problema si hay retención de retiro. No ofrece casino tradicional ni PayPal; Bizum disponible desde 2024. Catálogo de deportes menos profundo en cricket, dardos y disciplinas menores. Indicado para quien prioriza cuotas ajustadas en LaLiga y experiencia móvil impecable; menos para quien necesita soporte reactivo inmediato o apuesta en deportes de nicho fuera del fútbol, tenis y baloncesto.
William Hill
Whg Spain PLC gestiona la licencia DGOJ nº 43-11/GA/N0440809B/SGR desde 2012. La matriz William Hill fue fundada en 1934 en Reino Unido y absorbida por 888 Holdings en 2022. Veteranía institucional británica que se traduce en foco especial sobre apuestas hípicas, herencia del mercado de carreras de caballos del Reino Unido. El bono llega a 150 € repartido en tres pasos, cada uno ligado a un nuevo depósito y apuesta calificatoria de cuota mínima 1,80; modelo progresivo que premia constancia pero reduce el valor esperado inmediato frente a bonos de importe único.
Mientras la cuenta no esté verificada, depósito limitado a 150 €. Usuarios reportan retrasos en verificación KYC. Las cuotas reflejan un margen del 5–6 % en ligas top y del 7 % en secundarias. Cuotas mejorables frente a bet365 y Winamax, oferta promocional menos agresiva que la de operadores más nuevos. Conviene a quien valora marca institucional consolidada y apuesta en carreras de caballos; menos competitivo para perfiles que buscan cuotas ajustadas en fútbol o bonos con retorno rápido.
Bwin
ElectraWorks (Ceuta) S.A. opera bajo licencia DGOJ desde la primera oleada de 2012. La matriz es Entain plc (antes GVC Holdings), con sede en Isla de Man y estructura europea heredada de Bwin.party Digital Entertainment. Fundada en 1997 como Betandwin, rebranding a Bwin en 2006. El patrocinio histórico al Real Madrid entre 2007 y 2013 le dio penetración masiva en el mercado español. Baloncesto con foco especial: cobertura profunda en ACB, NBA y Euroliga, patrocinios históricos que se traducen en oferta de mercados superior a la media del sector.
Variedad promocional menor frente a la competencia: poco cashback, escasas ofertas de fidelización. El depósito mínimo es 5 € pero la retirada mínima sube a 10 €, incómodo para bankrolls pequeños. Margen ~5 % en LaLiga y Champions, 7 % en ligas secundarias. Quejas persistentes en foros sobre limitación de cuentas ganadoras y bloqueo de retiros. Indicado para quien apuesta en baloncesto y valora interfaz limpia con navegación rápida; menos recomendable para perfiles ganadores o quienes buscan programa de fidelización robusto.
Betfair
Flutter Entertainment gestiona Betfair bajo licencia DGOJ desde 2014. Fundada en 2000 en Reino Unido como pionera del sistema Exchange. El rasgo único es el intercambio entre usuarios: Betfair permite apostar contra otros apostadores aceptando o proponiendo cuotas propias, con comisión del 2–5 % sobre ganancias netas. Tras aplicar la comisión, el Exchange opera con un margen efectivo del 2–4 % en mercados líquidos como LaLiga y Champions, imbatible entre operadores supervisados. La sección de contrapartida tradicional tiene cuotas menos competitivas, en el rango 5–6 %.
La interfaz Exchange tiene curva de aprendizaje que asusta a principiantes. Usuarios reportan procesos de verificación complejos al cambiar tarjeta bancaria. Liquidez del Exchange español es menor que la de la versión internacional .com, lo que reduce la profundidad disponible en ligas secundarias. Conviene a quien busca valor puro en mercados líquidos y entiende cómo funciona el intercambio entre usuarios; no recomendable para principiantes ni para quien apuesta en ligas menores con poca liquidez.
1xBet España
Wagerfair S.A. gestiona las licencias DGOJ LGEN/00023, LGEN/00088 y LSIN/00212 renovadas en 2025. La matriz internacional 1xCorp N.V. tiene sede en Chipre y operaciones históricas en Curazao desde 2007. Casino verificado por la DGOJ en julio de 2025. El catálogo es el más amplio del mercado regulado español: casi cincuenta disciplinas con profundidad en deportes de nicho (snooker, dardos, bandy, ajedrez) que otros operadores no cubren. Un Madrid-Barcelona alcanza doscientos mercados, cifra comparable a bet365. Depósito desde 1 € por transferencia bancaria, el más bajo del sector supervisado.
Reputación internacional de la matriz problemática: investigaciones en múltiples jurisdicciones, retiradas de licencia en Holanda, sanciones publicitarias. Usuarios reportan retrasos en retiros en la versión .es cuando el importe es alto. Verificación KYC más exhaustiva que la media del sector. El margen es 4–5 % en LaLiga, competitivo. Conviene a quien apuesta en deportes de nicho o competiciones secundarias con poca cobertura en otros operadores; menos recomendable para quienes priorizan reputación institucional limpia o necesitan retiros rápidos de importes altos.
Pinnacle
Pinnacle Sports opera desde Curazao desde 1998 con un modelo de negocio único: sin bonos de bienvenida, política declarada de no limitar cuentas ganadoras, y márgenes de cuota que son referencia técnica mundial. El overround en LaLiga y Champions es 1,5–2,5 %, en ligas secundarias 2–4 %. Esos márgenes son imbatibles. Aceptan apostadores profesionales y no reducen importes a ganadoras, lo que convierte a Pinnacle en el único operador de esta lista donde un perfil con ROI positivo sostenido puede crecer sin restricción.
El coste es operar fuera del marco legal español. Sin Bizum, sin PayPal, sin transferencia SEPA local: pagos por transferencia internacional, Skrill, Neteller o criptomonedas. Sin protección del RGIAJ ni supervisión de la DGOJ. Las ganancias tributan como rentas de origen extranjero, con tipos más altos y sin compensación de pérdidas dentro del ejercicio. Web bloqueada requiere VPN, lo que introduce riesgo adicional de bloqueo de cuenta. Indicado exclusivamente para apostadores con experiencia, bankroll grande y conocimiento fiscal suficiente para gestionar tributación internacional; prohibitivo para perfiles recreativos o principiantes que valoran marco regulado y protección del consumidor.
¿Qué diferencia real hay entre una casa de apuestas .es y una .com?
Una .es opera bajo licencia DGOJ con supervisión directa, integración en el Registro General de Interdicciones de Acceso al Juego, vía de reclamación ante la autoridad española y tributación del operador en territorio nacional. Una .com sin licencia DGOJ carece de esa supervisión, no integra sistemas de autoexclusión españoles, y las ganancias tributan como rentas de origen extranjero con tipos más altos.
¿Por qué la «mejor» casa cambia según lo que apuestes?
Porque cada operador optimiza recursos en un segmento distinto. Winamax y bet365 ofrecen márgenes bajos en LaLiga; 1xBet cubre deportes de nicho; Betfair tiene el Exchange con margen efectivo del 2–4 % en mercados líquidos; RETAbet no limita ganadoras. Mejor es la que minimiza el coste incorporado en tu patrón real de apuestas, no la que anuncia el bono más grande.
Lo que cuestan las cuotas: cálculo del margen real por operador y liga
Las apuestas deportivas opiniones que se limitan a comparar bonos pasan por alto el coste más grande: el incorporado en cada cuota. Un operador con margen del 5 % en LaLiga cobra un euro por cada veinte apostados antes de que el resultado se conozca; otro con el 3 % cobra sesenta céntimos. Parece poco. Se acumula rápido.
Comparar la misma apuesta 1×2 entre tres o cuatro operadores muestra diferencias de cinco a diez céntimos por selección; en cien apuestas de veinte euros esa diferencia acumulada alcanza cuarenta a setenta euros de valor perdido. El overround —el porcentaje que el operador retiene en promedio sobre el total apostado— es el impuesto invisible de cada apuesta. Se mide sumando los inversos de las tres cuotas del mercado 1×2, restando cien y expresando el resultado en porcentaje. Un mercado sin margen suma exactamente cien; uno con margen del 4 % suma ciento cuatro.
La tabla siguiente muestra el rango de márgenes por competición y el coste acumulado sobre cien apuestas de veinte euros. Winamax y bet365 se sitúan en el extremo bajo del rango en LaLiga; el Exchange de Betfair opera con margen efectivo del 2–4 % en mercados líquidos, aunque la comisión sobre ganancias netas añade un coste adicional que depende del volumen acumulado. Los demás operadores con licencia DGOJ se distribuyen en la franja media y alta.
| Operador | LaLiga | Segunda División | Directo | Coste acumulado LaLiga (100 apuestas × 20 €) | Coste acumulado directo (100 apuestas × 20 €) |
|---|---|---|---|---|---|
| Betfair Exchange | 2–4 % | 4–6 % | 5–8 % | 40–80 € | 100–160 € |
| Winamax | 3–4 % | 6–7 % | 8–9 % | 60–80 € | 160–180 € |
| bet365 | 3–5 % | 6–8 % | 8–10 % | 60–100 € | 160–200 € |
| Codere | 4–5 % | 7–8 % | 9–10 % | 80–100 € | 180–200 € |
| Bwin | 4–5 % | 7–8 % | 9–10 % | 80–100 € | 180–200 € |
| Sportium | 4–6 % | 7–8 % | 9–10 % | 80–120 € | 180–200 € |
| William Hill | 4–6 % | 7–8 % | 9–10 % | 80–120 € | 180–200 € |
El coste acumulado se calcula multiplicando el margen medio por el importe total apostado. Un apostador que coloca cien apuestas de veinte euros en LaLiga con un operador del 5 % entrega cien euros al margen antes de considerar aciertos o fallos. Con uno del 3 % entrega sesenta. Esa diferencia de cuarenta euros no depende de la habilidad para pronosticar: se paga al abrir la apuesta. En directo el margen sube al 8–10 % porque el operador protege su posición frente a información asimétrica en tiempo real, y el coste acumulado alcanza los ciento sesenta a doscientos euros sobre el mismo volumen.
Betfair Exchange funciona distinto: empareja apostadores entre sí y cobra una comisión del 2–7 % sobre la ganancia neta, no sobre el importe apostado. El margen efectivo en el mercado es del 2–4 % en competiciones líquidas como LaLiga o la Champions, pero requiere volumen suficiente para encontrar contrapartida en cada selección. En mercados con poca liquidez el spread entre la mejor cuota disponible a favor y en contra se amplía, y el margen efectivo sube.
La elección del operador según la cuota no es una optimización marginal. Es la diferencia entre pagar sesenta euros de margen o ciento veinte en una temporada de apuestas moderada.
¿Qué casas ofrecen mejores cuotas en fútbol de LaLiga y Champions?
Winamax y bet365 se sitúan consistentemente en el rango del 3–5 % de margen en LaLiga y competiciones europeas de primer nivel; Betfair Exchange ofrece el 2–4 % en mercados con liquidez suficiente, aunque la comisión sobre ganancias añade un coste que conviene calcular según el volumen individual y la frecuencia de aciertos del apostador.
Por qué el margen cambia según la liga: de LaLiga a Segunda División y apuestas en directo
Esos rangos de margen no se mantienen cuando se cambia de competición. Las opiniones sobre apuestas de fútbol rara vez calculan el coste del overround fuera de las ligas de primer nivel, pero la diferencia es sustancial: el margen que en LaLiga se sitúa entre el 3 y el 5 % sube al 6–8 % en Segunda División y alcanza el 8–10 % en las apuestas en directo. La razón no es arbitraria. Responde a liquidez.
LaLiga concentra volumen de apuesta alto, cobertura mediática continua y miles de apostadores que mueven información al mercado cada jornada. Esa densidad de participación obliga a los operadores a ajustar las cuotas con frecuencia y precisión, porque cualquier desajuste visible es explotado en minutos por apostadores que comparan entre casas. La competencia por ese volumen mantiene el margen contenido. Una cuota mal colocada en el Clásico cuesta más que la misma cuota mal colocada en un partido de play-off de ascenso a Segunda RFEF.
Segunda División genera una fracción del volumen de LaLiga, la cobertura es menor y el número de apostadores que sigue cada partido con detalle se reduce drásticamente. Los operadores compensan esa menor liquidez con márgenes más anchos: protegen su exposición ante un mercado donde la corrección de precio es más lenta. Un evento con poca profundidad de mercado permite que el overround suba dos o tres puntos porcentuales sin que el apostador cambie de casa, porque las alternativas ofrecen márgenes similares. El coste se traslada.
Las apuestas en directo añaden un factor adicional: información asimétrica en tiempo real. El operador actualiza cuotas cada pocos segundos mientras el partido avanza, pero un apostador con una transmisión levemente adelantada o con acceso a datos de jugadas en curso puede aprovechar ese desfase. Para mitigar ese riesgo estructural, el margen en directo se amplía al 8–10 %, y los importes máximos por selección se reducen drásticamente respecto al prematch. La protección tiene un precio, y lo paga quien apuesta en directo sin comparar el coste incorporado en cada cuota ofrecida.
La práctica que casi ninguna reseña nombra: limitación de cuentas ganadoras a céntimos
La protección del margen no termina en las cuotas. Los operadores con licencia DGOJ aplican otra medida de gestión de riesgo que rara vez aparece en opiniones comerciales sobre casas de apuestas: la reducción del stake máximo permitido cuando una cuenta muestra un perfil ganador consistente. El límite no se suspende ni se cierra formalmente. Se ajusta a importes de céntimos.
La matemática de esa limitación convierte la operativa normal en algo impracticable. Un rollover estándar de seis veces sobre un bono de cien euros exige apostar seiscientos euros en total, lo que se completa con quince apuestas de cuarenta euros cada una. Si el stake máximo por evento se reduce a cincuenta céntimos, el mismo rollover requiere mil doscientas apuestas. Un jugador limitado a ese nivel no puede cumplir condiciones de bono en un plazo razonable, y cualquier estrategia que exija volumen de apuesta deja de ser viable.
La limitación no sigue un criterio público. No hay umbral declarado de ganancia, ni número de aciertos consecutivos, ni lista de mercados que disparen el ajuste. Se activa de forma discrecional cuando el perfil de la cuenta se desvía del comportamiento esperado: selección de cuotas con value consistente, apuestas en mercados poco líquidos, ausencia de combinadas recreativas. El operador protege su margen esperado. El apostador pierde acceso real al producto. La práctica de ajustar importes a la baja es estándar pero silenciosa entre los operadores con licencia DGOJ, donde ninguno declara públicamente los criterios que disparan la restricción ni el proceso de apelación disponible para el usuario afectado.
Suertia, que operaba en el mercado español con marca propia desde los primeros años de la regulación DGOJ, fue absorbida por el grupo OlyBet en 2023. La plataforma se integró bajo la marca Olybet, conservando la misma licencia española pero reemplazando la identidad comercial. Los usuarios con cuenta activa en Suertia fueron migrados sin pérdida de saldo, aunque el cambio de interfaz y condiciones generales obligó a revisar los términos de servicio. Las opiniones sobre apuestas en Suertia que circulan en foros y comparadores datan en su mayoría del periodo anterior a la fusión, y sus valoraciones sobre cuotas, velocidad de pago o límites de stake no necesariamente reflejan la operativa actual de Olybet.
La tentación de buscar alternativas fuera del marco DGOJ aparece cuando un apostador se enfrenta a limitaciones severas. Los operadores sin licencia española carecen de inscripción en el Registro General de Interdicciones de Acceso al Juego y de obligación de reportar a la DGOJ. No hay vía de reclamación formal ante el regulador, las ganancias tributan como renta de origen extranjero con reglas menos favorables, y la ausencia de supervisión local deja al apostador sin red de protección si la plataforma retrasa pagos o modifica unilateralmente condiciones. La limitación de una cuenta en un operador regulado es frustrante; la falta de recurso legal en una plataforma sin licencia es un riesgo de otro orden.
¿Qué pasó con Suertia y por qué ahora aparece como Olybet?
Suertia fue adquirida por el grupo OlyBet en 2023 y la plataforma se integró bajo esa nueva marca, manteniendo la licencia DGOJ pero cambiando interfaz, condiciones y política comercial; los saldos de usuarios activos se migraron sin pérdida, pero las opiniones previas sobre Suertia no reflejan necesariamente la operativa actual.
Tipsters y pronósticos de pago frente al trabajo de comparar cuotas por cuenta propia
Las opiniones sobre casas de apuestas se vuelven obsoletas cuando cambia el operador o cuando las cuentas se limitan, y en ese momento el apostante busca orientación externa: pronósticos de pago, canales de tipsters, opiniones sobre apuestas deportivas diarias que prometen selecciones listas para copiar. El atractivo es evidente. El problema está en la verificación.
Los servicios de pronósticos de pago ofrecen un historial que el suscriptor no puede auditar de forma independiente: capturas de pantalla de tickets ganadores, tablas de rendimiento mensual, porcentajes de acierto que se publican sin acceso a la secuencia completa de apuestas ni a los importes reales apostados. Un ROI declarado del quince por ciento sobre doscientas apuestas carece de valor si no se acompaña de un registro cronológico completo, con pérdidas incluidas, verificado por una fuente externa. La práctica habitual es mostrar únicamente los aciertos y omitir las jornadas perdedoras, lo que infla artificialmente la rentabilidad percibida. El apostante paga una suscripción mensual —entre veinte y cincuenta euros en la mayoría de servicios españoles— sin garantía de que el historial publicado refleje la realidad operativa.
Comparar cuotas por cuenta propia, en cambio, genera valor esperado medible. Un comparador de cuotas que recupera cinco a diez céntimos por selección aporta más valor esperado medible que un tipster de pago cuyo historial no puede auditarse de forma independiente. La aritmética es directa: en cien apuestas de veinte euros, recuperar ocho céntimos de media por cada euro apostado suma ciento sesenta euros de valor esperado adicional. Una suscripción de treinta euros mensuales necesitaría aportar dieciocho selecciones ganadoras adicionales al mes —suponiendo cuota media de uno coma noventa— para igualar ese rendimiento. El comparador no requiere confianza: la diferencia de cuota está ahí, visible antes de apostar.
El llamado juego del pollo —un sistema de apuestas progresivas en el que se duplica el importe tras cada pérdida hasta alcanzar una ganancia que cubra las pérdidas acumuladas— aparece con frecuencia en opiniones sobre apuestas y en canales de pronósticos como método «seguro». No lo es. La progresión falla en cuanto una racha perdedora alcanza el límite de depósito impuesto por la DGOJ o el stake máximo permitido por el operador, momento en el que las pérdidas acumuladas superan la capacidad de recuperación. Calculado sobre cuota uno coma noventa: tras cinco pérdidas consecutivas —probabilidad del tres coma cinco por ciento en cada secuencia de cinco apuestas—, el importe necesario para la sexta apuesta es treinta y dos veces el inicial, y la ganancia neta tras recuperar sería igual al importe de la primera apuesta. El riesgo asumido no guarda proporción con el beneficio potencial.
¿Merecen la pena los tipsters de pago frente a un buen comparador de cuotas?
Un comparador de cuotas aporta valor verificable en cada apuesta sin coste recurrente, mientras que un tipster de pago exige confianza en un historial no auditable y cobra suscripción mensual; salvo que el servicio publique registro completo con verificación externa, el valor esperado medible del comparador supera al del pronóstico de pago en la mayoría de escenarios.
Matemática de los bonos: qué queda de una apuesta sin riesgo de doscientos euros
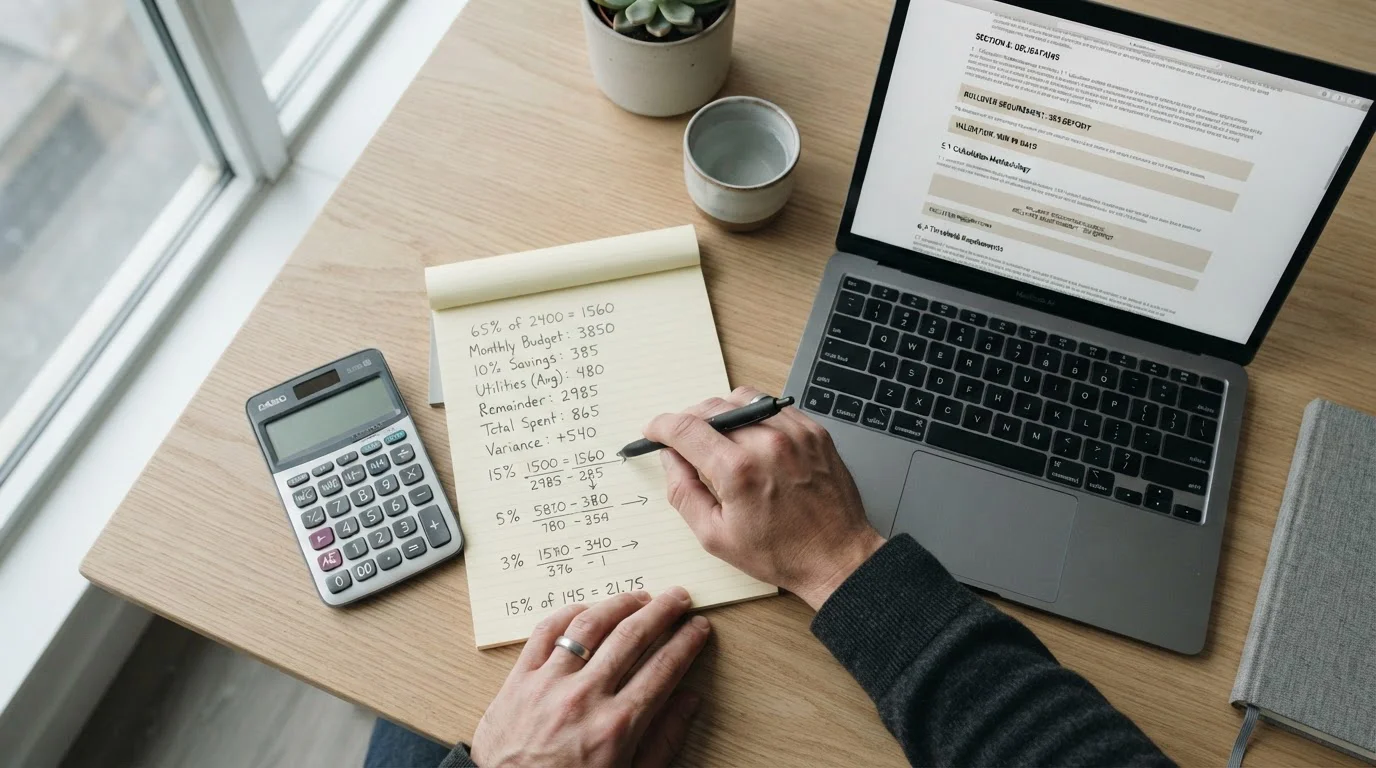
Los bonos de bienvenida prometen importes llamativos, pero el valor que llega al apostante depende de tres condiciones que rara vez se calculan en una reseña comercial: la cuota mínima exigida para liberar el bono, el número de veces que debe apostarse el importe (rollover), y si la devolución incluye o no el nominal de la apuesta. Una promoción «sin riesgo» de 200 € suena generosa; el cálculo demuestra otra cosa.
La mecánica habitual funciona así: se realiza la primera apuesta con dinero real, y si pierde, el operador devuelve el importe en forma de freebet. Esa freebet no devuelve el nominal apostado cuando gana. Apostar 100 € a cuota 1,80 con dinero real entrega 180 € (la ganancia neta de 80 € más el nominal de vuelta); la misma apuesta con una freebet a la misma cuota devuelve solo 80 €, porque el nominal se queda en manos del operador. La diferencia no es retórica: en una freebet de 200 € a cuota 1,80, se pierden 200 € de valor antes de empezar a contar el rollover.
El valor esperado neto de una promoción de 200 € con cuota mínima 1,80 y devolución en freebet que no devuelve el nominal se sitúa entre el 40 y el 45 % del importe anunciado. Son 80–90 € de esperanza matemática, no 200 €. El rollover amplifica la pérdida: cada vuelta del bono atraviesa el overround del operador, y seis vueltas en un mercado con margen del 5 % erosionan cerca del 26 % del valor inicial de la freebet.
| Cuota mínima | Rollover | Valor esperado (% del bono) | Importe neto sobre 200 € |
|---|---|---|---|
| 1,50 | 3x | 35–38 % | 70–76 € |
| 1,80 | 6x | 40–45 % | 80–90 € |
| 2,00 | 8x | 38–42 % | 76–84 € |
| 2,50 | 10x | 32–36 % | 64–72 € |
La tabla muestra que subir la cuota mínima no mejora el retorno esperado cuando el rollover también sube. Cuotas altas reducen la frecuencia de apuestas válidas y empujan al apostante hacia mercados con mayor overround, donde el valor se evapora más rápido.
-
1
Se recibe una freebet de 100 € con cuota mínima 1,80 y rollover 6x. El importe total a apostar es 600 € (100 € × 6).
-
2
Una apuesta ganadora a cuota 1,80 con la freebet devuelve 80 € (100 € × 1,80 − 100 €). El nominal no vuelve.
-
3
Esos 80 € deben apostarse cinco veces más para cumplir el rollover. Con un overround del 5 %, cada vuelta retiene 4 € de valor esperado. Cinco vueltas: 20 € de pérdida acumulada.
-
4
Valor esperado neto: 80 € − 20 € = 60 €. Son 60 € sobre 100 € anunciados. El rendimiento real es el 60 % del nominal.
Las ganancias netas de apuestas tributan en el IRPF como ganancia patrimonial en la base general, al tipo marginal del contribuyente: del 19 % del primer tramo al 45–47 % del más alto. Un apostante con ROI aparente del 10 % sobre 10.000 € apostados genera 1.000 € de ganancia; con un tipo marginal del 30 %, quedan 700 € y el ROI neto baja al 7 %. En los tramos altos, el ROI se reduce a algo más del 5 %.
Las expresiones «apuesta segura» y sistemas que prometen «ganar siempre» en apuestas deportivas pertenecen a otra categoría: la del fraude declarado. No existe modelo matemático que elimine el overround del operador y la varianza inherente al deporte. Un operador con licencia DGOJ no puede ofrecer beneficio garantizado sin atravesar su propio margen, y los servicios externos que venden «métodos infalibles» operan fuera de cualquier supervisión. Pagan por anuncios, captan suscriptores, y desaparecen cuando el historial inventado deja de sostener la promesa.
¿Existe realmente una «apuesta segura» o es marketing?
No existe. Una apuesta «sin riesgo» devuelve el importe perdido en forma de freebet que no incluye el nominal, con cuota mínima y rollover que reducen el valor esperado al 40–45 % del importe promocional; los sistemas que prometen ganancias garantizadas son fraude directo sin registro auditable ni base matemática real.
Conclusión: elegir con las cifras encima de la mesa y apostar dentro de un plan sostenible
La diferencia entre una opinión útil y una reescritura de términos promocionales está en los cálculos. Una cuota con un overround del 8 % en lugar del 4 % sustrae cuarenta euros cada cien apuestas de veinte euros; una freebet de doscientos euros con rollover y cuota mínima vale ochenta y cinco, no doscientos; un operador que limita la cuenta a céntimos tras una racha ganadora convierte la apuesta deportiva en un pasatiempo sin recorrido. Cifras concretas.
La elección del operador depende del perfil de apuesta, no de una jerarquía universal. Quien apuesta en directo con frecuencia necesita un margen bajo en live, porque la diferencia entre el 6 % y el 10 % acumulada sobre doscientas apuestas alcanza ochenta euros o más; quien selecciona una apuesta cada semana en LaLiga obtiene más valor de un overround bajo en mercados principales que de un bono con rollover exigente. El apostador que genera ROI positivo de forma sostenida enfrentará limitaciones en casi todos los operadores con licencia DGOJ, salvo excepciones puntuales que declaran públicamente no limitar cuentas; en ese escenario la estrategia cambia hacia la comparación de cuotas entre varias casas y la rotación de cuentas para aprovechar el margen más bajo disponible en cada evento.
La licencia DGOJ garantiza supervisión, acceso al RGIAJ y vía de reclamación, pero también impone límites de depósito, ausencia de bonos agresivos y una carga fiscal del 28 % sobre la ganancia neta del operador que se traslada indirectamente al margen incorporado en las cuotas. Los operadores de mercado gris con licencias de Curazao o Malta no DGOJ ofrecen márgenes más ajustados y ausencia de limitaciones de cuenta en algunos casos, pero operan fuera del marco regulado español: sin acceso al registro de interdicciones, sin protección ante incidencias y con exposición a doble tributación sobre rentas de origen extranjero. No existe la opción perfecta. Existe el conocimiento del coste de cada decisión.
El plan sostenible empieza por el bankroll y el stake unitario. Apostar el dos o tres por ciento del capital disponible por evento mantiene la cuenta operativa incluso tras diez selecciones perdedoras consecutivas, algo estadísticamente esperable en cualquier temporada; apostar el diez por ciento o más convierte una racha negativa normal en quiebra. La ganancia esperada se calcula restando el margen del operador al rendimiento bruto y aplicando después la retención fiscal del IRPF: un ROI aparente del diez por ciento queda en torno al siete por ciento tras tributar a un tipo marginal del treinta por ciento en la base general. Un apostador con un capital de dos mil euros, stake del dos por ciento y cincuenta apuestas al año con ROI neto del cinco por ciento recupera cien euros; con el mismo ROI pero stake del diez por ciento la volatilidad destruye la cuenta antes de que la esperanza matemática positiva tenga tiempo de manifestarse.
Comparar cuotas manualmente entre tres o cuatro operadores antes de colocar cada apuesta recupera entre cinco y quince céntimos por selección. Insignificante en una apuesta. Decisivo en cien. Un comparador automatizado que muestre el overround por mercado permite identificar dónde el operador infla el margen y dónde lo ajusta para competir; esa información orienta la selección de casa sin depender de opiniones que repiten el discurso comercial. La transparencia no está en la reseña que promete «las mejores cuotas del mercado». Está en la tabla que muestra el margen real por liga, calculado sobre eventos verificables, y en el coste acumulado expresado en euros sobre un volumen de apuesta definido.
Las promociones funcionan como captación, no como fuente de ganancia sostenida. El valor esperado neto de un bono se calcula, no se supone; la matemática es accesible y el resultado casi siempre muestra que el importe anunciado es dos o tres veces el valor real. Aprovechar un bono de bienvenida con cuota mínima razonable y rollover moderado es válido; construir una estrategia sobre bonos sucesivos es insostenible porque los operadores limitan las cuentas que abusan de las ofertas promocionales mucho antes de que limiten las que simplemente ganan apostando con criterio.
Apostar de forma sostenible significa conocer el coste incorporado en cada elemento, dimensionar el stake al bankroll, rotar entre operadores para aprovechar el mejor margen disponible y aceptar que la ganancia consistente en apuestas deportivas requiere trabajo, disciplina y una expectativa de rendimiento modesta. No requiere tipsters milagrosos ni sistemas secretos. Requiere cálculo.
